

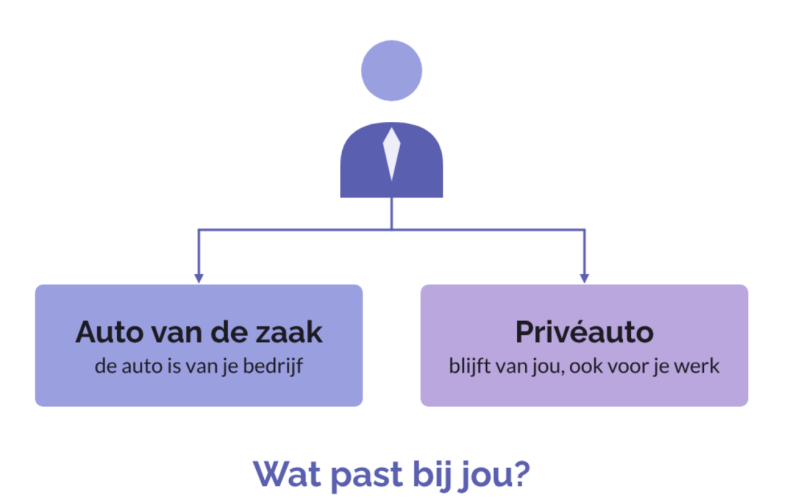
Je rijdt naar klanten, haalt materiaal op of gaat naar een opdrachtgever... maar hoe regel je dat fiscaal het slimst?
Zet je de auto op de zaak, of houd je hem privé?
Wat betekent dat voor je inkomstenbelasting en je btw?
In de praktijk zie ik dat veel zzp'ers hier vastlopen. In dit artikel zet ik alles op een rij.
Voor wie? Voor ondernemers die inkomstenbelasting betalen over hun winst: met een eenmanszaak, of als vennoot in een vof of maatschap.
Heb je een bv? Dan gelden andere regels.
Stand van zaken: november 2026. Waar regels voor 2027 nog niet definitief zijn, staat dat erbij.
Begin hier: stel jezelf deze vragen
Een auto hoort alleen bij je onderneming als je hem echt nodig hebt voor je werk en om omzet te maken. Belastingvoordeel is nooit een reden om een auto te kopen: je krijgt nooit alles terug. Gebruik je de auto voor je werk, stel jezelf dan deze twee vragen. Het zijn twee aparte vragen, die je los van elkaar beantwoordt.
Vraag 1: Rijd je meer dan 500 km per jaar privé? Dit is de belangrijkste vraag.
- Nee: de auto moet op de zaak, en je betaalt geen bijtelling. Je moet dat wel kunnen bewijzen met een sluitende rittenregistratie.
- Ja: zet je de auto op de zaak, dan betaal je bijtelling. Of de auto op de zaak moet of mag, hangt af van vraag 2.
Vraag 2: Hoeveel van je kilometers zijn zakelijk?
- Minder dan 10% zakelijk: de auto is verplicht privé. Je trekt wel € 0,25 per zakelijke kilometer af.
- Tussen 10% en 90% zakelijk: je kiest zelf of de auto op de zaak gaat of privé blijft.
- 90% of meer zakelijk: de auto is verplicht op de zaak.
Daarna volgen de vragen: wordt het een personenauto of een bus met grijs kenteken, en krijg je btw terug? Die werk ik hieronder uit.
1. Twee keuzes: auto van de zaak of privéauto
Als zzp'er die zakelijk rijdt, kies je tussen twee routes:
- Auto van de zaak: de auto staat op de balans van je onderneming. Dat kan een personenauto zijn, een bestelauto met grijs kenteken of een youngtimer.
- Privéauto zakelijk gebruiken: de auto blijft van jou privé, en je trekt per zakelijke kilometer een vast bedrag af.
Moet de auto op de zaak, of mag je kiezen?
Dat hangt af van hoeveel je zakelijk en privé rijdt:
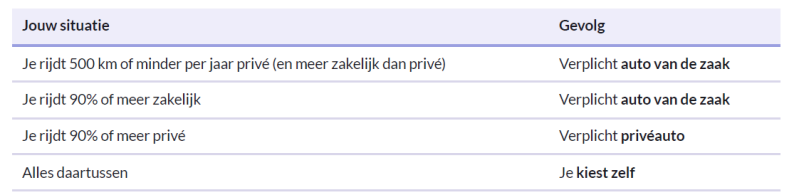
Wat zegt de rechter? Voor de vraag of je auto verplicht op de zaak moet, kijk je naar het aantal privékilometers: 500 km of minder betekent verplicht zakelijk. Maar voor de vraag of je auto verplicht privé is, blijft de 90%-regel gelden. Een lagere rechter dacht daar eerst anders over, maar de Hoge Raad oordeelde in 2023 dat een auto die je voor minder dan 10% zakelijk gebruikt, verplicht privé is. Ook als dat meer dan 500 zakelijke kilometers zijn.
Goed om te weten: voor de btw maak je een aparte keuze, die los staat van de inkomstenbelasting. Leg die keuze vast in je administratie.
2. Auto van de zaak: de personenauto
Staat je auto op de zaak, dan trek je alle autokosten af van je winst: brandstof of stroom, onderhoud, APK, verzekering, motorrijtuigenbelasting, parkeerkosten en de afschrijving op de aankoopprijs. Daar staat tegenover dat je bijtelling betaalt als je de auto ook privé gebruikt.
Bijtelling in 2026
Rijd je meer dan 500 km per jaar privé, dan tel je een percentage van de cataloguswaarde op bij je winst.
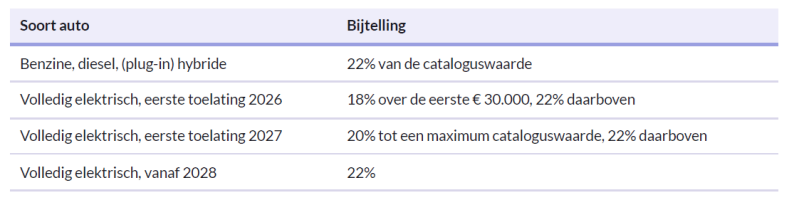
- Het percentage hoort bij de datum van eerste toelating en blijft 60 maanden
- De cataloguswaarde is de nieuwprijs inclusief btw en bpm. Je vindt hem met de kentekencheck van de RDW.
- Als ondernemer is je bijtelling nooit hoger dan je autokosten van dat jaar, inclusief afschrijving.
Rekenvoorbeeld: een benzineauto met een cataloguswaarde van € 35.000 geeft 22% × € 35.000 = € 7.700 bijtelling per jaar. Daarover betaal je inkomstenbelasting.
Geen bijtelling onder de 500 km, maar bewijs het wel
Rijd je 500 km of minder per jaar privé, dan betaal je geen bijtelling. Maar je moet dat overtuigend kunnen aantonen. De rechter is daar streng in: een rittenregistratie die achteraf is gemaakt, of die niet klopt met kilometerstanden, onderhoudsfacturen of verkeersboetes, wordt vaak afgewezen.
500 km per jaar is niet veel: nog geen 10 km per week. Een rit naar de supermarkt, school of familie telt al mee.
Tip: houd vanaf dag één een sluitende rittenregistratie bij, met datum, begin- en eindstand, adres en het zakelijke doel per rit. Een ritregistratiesysteem in de auto of een app maakt dat makkelijker.
3. De bestelauto met grijs kenteken
Veel zzp'ers denken dat je met een bestelauto nooit bijtelling betaalt. Dat klopt niet. De regels voor privégebruik gelden ook voor bijna alle bestelauto's. Het verschil met een personenauto zit vooral in twee dingen: de KIA en de verklaring uitsluitend zakelijk gebruik.
Groot voordeel: de KIA
Koop je een bestelauto voor je onderneming, dan heb je recht op de kleinschaligheidsinvesteringsaftrek (KIA). Bij een personenauto niet: die is uitgesloten, tenzij hij bestemd is voor beroepsvervoer, zoals een taxi.
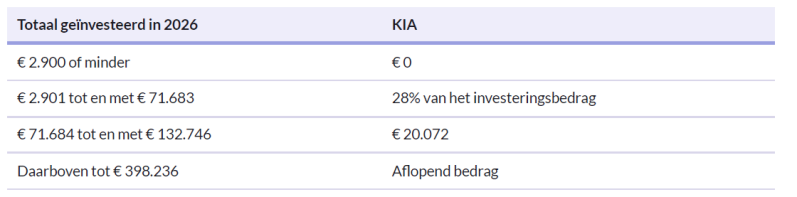
Het gaat om al je investeringen in dat jaar samen, met minimaal € 450 per bedrijfsmiddel. De KIA geldt ook voor een tweedehands bestelauto.
Rekenvoorbeeld: je koopt een tweedehands bestelauto van € 20.000 (exclusief btw). Je KIA is 28% × € 20.000 = € 5.600 extra aftrek van je winst, bovenop de afschrijving. Verkoop je de bestelauto binnen vijf jaar, dan kan een deel van die aftrek terugkomen.
Bijtelling: ja, ook bij een bestelauto
Gebruik je de bestelauto ook privé en rijd je meer dan 500 km privé per jaar, dan betaal je dezelfde bijtelling als bij een personenauto. De KIA krijg je wel gewoon.
Of: de verklaring uitsluitend zakelijk gebruik
Gebruik je de bestelauto echt alleen zakelijk, dan kun je via de Belastingdienst de Verklaring uitsluitend zakelijk gebruik bestelauto invullen. Dan:
- betaal je geen bijtelling;
- hoef je geen rittenregistratie bij te houden.
Maar: je mag de bestelauto dan helemaal niet privé gebruiken. Niet 500 km, maar nul. Ook niet even je kind ophalen op weg naar huis. De Belastingdienst controleert dit op straat. Bewaar werkbonnen en afspraken, zodat je het zakelijke gebruik kunt aantonen.
Lagere wegenbelasting: het ondernemerstarief
Voor een bestelauto betaal je als ondernemer minder motorrijtuigenbelasting. Daarvoor moet je:
- btw-ondernemer zijn;
- de bestelauto op je eigen naam hebben staan;
- hem voor meer dan 10% van je kilometers zakelijk gebruiken.
Het maakt niet uit of de bestelauto voor de inkomstenbelasting op de zaak staat of privé is. Ook een privébus met grijs kenteken die je voor meer dan 10% zakelijk gebruikt, kan het ondernemerstarief krijgen.
Ben je bij de Belastingdienst bekend als btw-ondernemer, dan krijg je het tarief automatisch. Zie je op je aanslag nog het gewone tarief? Stuur dan een brief naar de Belastingdienst om het ondernemerstarief aan te vragen. En goed nieuws: van 1 juli 2026 tot 1 januari 2027 is het ondernemerstarief tijdelijk gehalveerd.
Let op: een grijs kenteken alleen is niet genoeg. De auto moet ook voldoen aan de eisen van de Belastingdienst voor een bestelauto (inrichting en ombouw). Check dat voordat je koopt.
4. De youngtimer
Een youngtimer is een auto van 16 jaar of ouder (in 2026). Dat kan een personenauto zijn, maar ook een bestelauto met grijs kenteken. Het bijzondere: je betaalt bijtelling over de dagwaarde in plaats van over de oorspronkelijke cataloguswaarde. Het percentage is wel hoger: 35%.
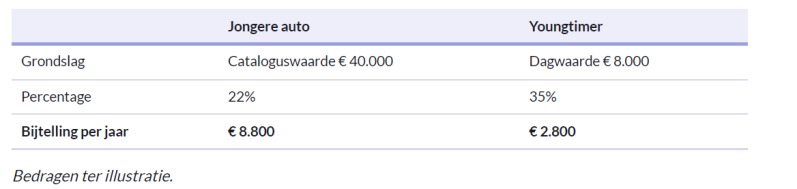
Waar let je op?
- Dagwaarde onderbouwen: die daalt elk jaar. Laat hem bijvoorbeeld jaarlijks taxeren.
- Btw: youngtimers zijn bijna altijd marge-auto's. Je krijgt dan geen btw terug op de aanschaf, en de btw-correctie voor privégebruik is meestal 1,5%.
- KIA: een youngtimer-personenauto krijgt geen KIA. Een youngtimer-bestelauto met grijs kenteken wel, en die kan ook de verklaring uitsluitend zakelijk gebruik krijgen.
- Onderhoud: oudere auto's hebben vaak hogere onderhoudskosten. Reken die mee.
Let op: de regels veranderen (nog niet definitief)
Het kabinet stelt in het Belastingplan 2027 voor om de leeftijdsgrens stap voor stap te verhogen:
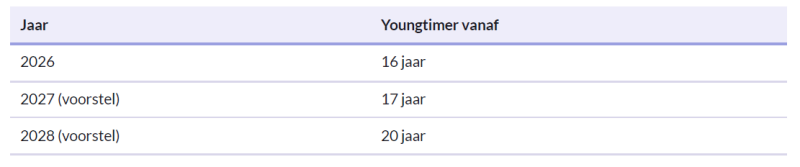
De eerder genoemde grens van 25 jaar is van tafel. Veel websites noemen die nog, maar dat is verouderd. Voor auto's die je al vóór 2026 gebruikte, komt een overgangsregeling. Overweeg je nu een youngtimer, controleer dan of hij ook in 2027 en 2028 nog onder de regeling valt.
5. Nieuw, tweedehands, inbrengen of leasen?
Hoe je aan de auto komt, maakt fiscaal verschil.
Tweedehands: btw-auto of marge-auto?
Koop je tweedehands, dan betaal je bijtelling toch over de oorspronkelijke cataloguswaarde, niet over wat jij betaalde (behalve bij een youngtimer). Het percentage hoort bij de datum van eerste toelating van de auto.
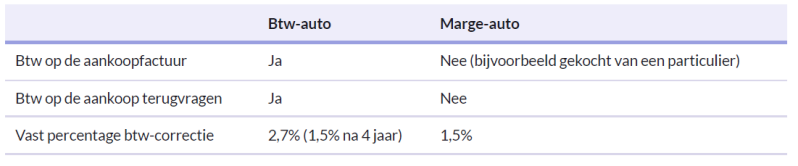
Je eigen auto inbrengen op de zaak
Heb je al een auto en zet je die op de zaak, dan:
- krijg je de btw op de aanschaf niet alsnog terug;
- mag je de btw op brandstof en onderhoud wel aftrekken, met een correctie voor privégebruik (vast percentage 1,5%);
- krijg je geen KIA, ook niet bij een bestelauto;
- zet je de auto op de balans tegen de huidige waarde (economische waarde WEV) - laat hem taxeren en schrijf je daarover af;
- blijft de bijtelling gebaseerd op de oorspronkelijke cataloguswaarde.
Rust er nog een financiering op, bijvoorbeeld een financial lease die je privé bent aangegaan? Dan gaat de resterende schuld mee naar de balans en wordt de rente vanaf dat moment aftrekbaar. Laat dit goed vastleggen door je boekhouder.
Operational lease of financial lease?
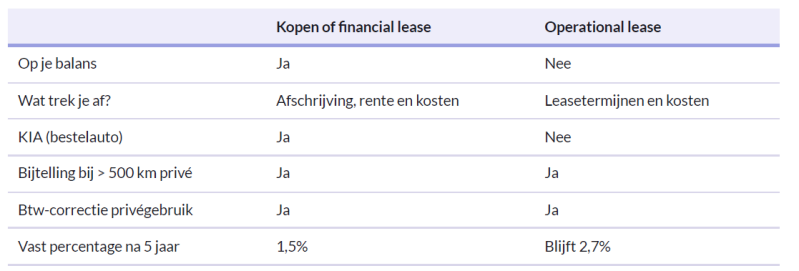
Ook een operational leaseauto is fiscaal een auto van de zaak: je betaalt bijtelling en doet een btw-correctie.
Het lagere vaste percentage van 1,5% na vijf jaar geldt daar niet; de rechter bevestigde dat in 2024.
6. Je privéauto gebruiken voor je werk
De auto blijft dan helemaal van jou privé; je gebruikt hem alleen ook voor je werk. Het is dus geen auto die half privé en half zakelijk is. Fiscaal is het simpeler: geen bijtelling, ook niet als je veel privé rijdt.
Inkomstenbelasting: € 0,25 per zakelijke kilometer
In 2026 trek je € 0,25 per zakelijke kilometer af van je winst. In 2024 en 2025 was dat nog € 0,23. Woon-werkverkeer telt voor de inkomstenbelasting als zakelijk.
Rekenvoorbeeld: je rijdt 8.000 zakelijke kilometers. Dan trek je 8.000 × € 0,25 = € 2.000 af van je winst.
In dat bedrag zitten alle autokosten. Brandstof, onderhoud, verzekering en afschrijving trek je dus niet nog eens apart af van je winst.
Btw: het zakelijke deel van brandstof en onderhoud
Ben je btw-ondernemer (dus niet in de KOR), dan mag je ook met een privéauto btw aftrekken: over brandstof en onderhoud, voor het zakelijke deel. Btw op de aanschaf van de auto krijg je niet terug.
Je bepaalt het zakelijke deel op een van drie manieren:
- Rittenregistratie: je weet precies hoeveel kilometers zakelijk en privé zijn.
- Andere gegevens uit je administratie, zoals agenda's en facturen aan klanten.
- Niets bijhouden: dan trek je eerst alle btw af, en corrigeer je één keer per jaar in je laatste btw-aangifte met een vast bedrag van 1,5% van de cataloguswaarde.
Moet je kilometerstanden bijhouden? Bij een privéauto is dat niet wettelijk verplicht. Maar zonder registratie weet je de verhouding niet, en dan val je terug op het vaste percentage. In het volgende hoofdstuk zie je dat dat je vaak geld kost.
7. De btw-correctie in je laatste aangifte (Q4)
Dit is het onderdeel waar de meeste fouten worden gemaakt. Gedurende het jaar trek je btw af op je autokosten. In je laatste btw-aangifte van het jaar (bij kwartaalaangifte: Q4) corrigeer je voor het privégebruik, in rubriek 1d.
De 500 km-grens geldt niet voor de btw
De 500 km is een regel voor de bijtelling (inkomstenbelasting). Voor de btw bestaat die grens niet: je corrigeert voor elk privégebruik, ook als je onder de 500 km blijft.
Tot 1 juli 2011 was dat anders. Toen was de btw gekoppeld aan de bijtelling. Die koppeling is geschrapt, en sindsdien geldt: de btw volgt het werkelijke privégebruik. Dat staat in de Wet op de omzetbelasting (artikel 4, tweede lid) en is bevestigd door het Europese Hof van Justitie (2012) en de Hoge Raad (2012 en 2017). Veel oudere websites noemen de oude regel nog.
Je hoeft alleen geen correctie te doen als:
- je de auto helemaal niet privé gebruikt, ook niet voor woon-werkverkeer;
- je in de KOR zit of alleen btw-vrijgestelde omzet hebt (dan trek je ook geen btw af);
- je een bestelauto hebt met de verklaring uitsluitend zakelijk gebruik.
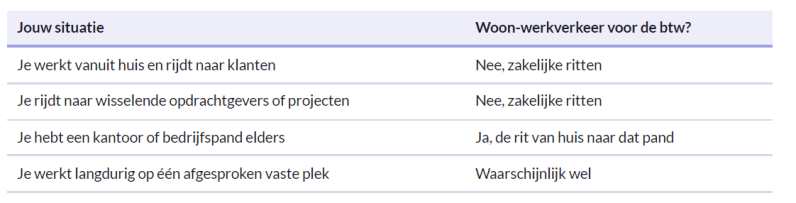
Woon-werkverkeer: zakelijk voor de IB, privé voor de btw
Voor de btw is woon-werkverkeer privé. Maar wat is woon-werkverkeer voor een zzp'er? Het gaat om reizen van je woning naar een vaste werkplek of een bedrijfsadres. Ritten naar klanten zijn geen woon-werkverkeer.
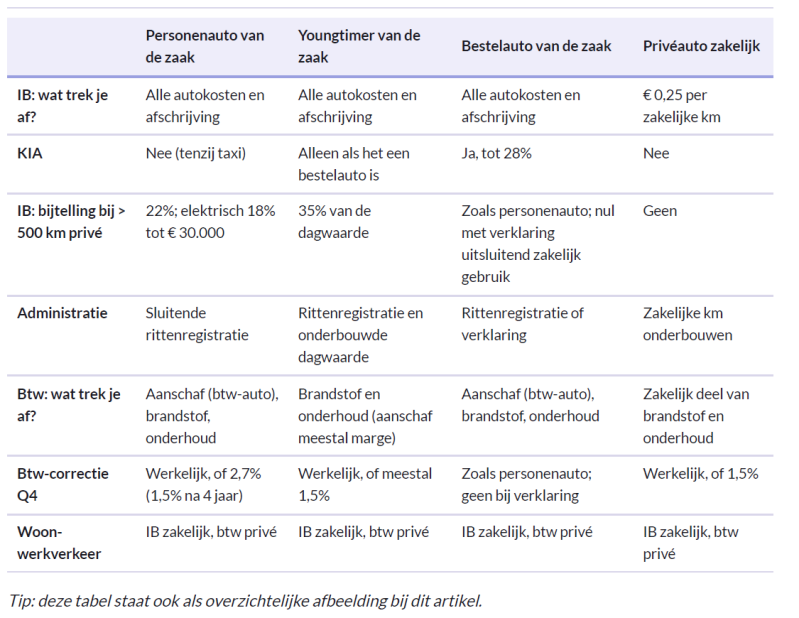
8. Alle opties naast elkaar
9. Vijf misverstanden die online nog rondgaan
Fiscale regels veranderen, maar oude artikelen blijven online staan. Deze vijf kom ik in de praktijk het vaakst tegen.
- "Onder de 500 km privé hoef ik geen btw te corrigeren." Dat gold tot 1 juli 2011. Nu corrigeer je voor elk privégebruik, ook woon-werkverkeer.
- "Als ik meer dan 500 km zakelijk rijd, mag de auto altijd op de zaak." Nee. Rijd je 90% of meer privé, dan blijft de auto verplicht privé. Dat oordeelde de Hoge Raad in 2023.
- "Vanaf 2027 is een youngtimer pas 25 jaar." Dat plan is geschrapt. Het nieuwe voorstel is 17 jaar in 2027 en 20 jaar in 2028.
- "Met een bestelauto betaal je nooit bijtelling." Wel, als je hem ook privé gebruikt. Alleen met de verklaring uitsluitend zakelijk gebruik niet, en dan mag je er ook geen meter privé mee rijden.
- "De kilometervergoeding is € 0,23." Dat was zo in 2024 en 2025. In 2026 is het € 0,25.
En nog één: de Verklaring geen privégebruik auto is er alleen voor werknemers.
Als zzp’er kun je die niet aanvragen; met een personenauto bewijs je de 500 km met je eigen rittenregistratie.
Heb je een bestelauto die je echt alleen zakelijk gebruikt? Dan bestaat er wél een verklaring voor ondernemers: de Verklaring uitsluitend zakelijk gebruik bestelauto .
10. Wat past bij jou?
Er is geen standaardantwoord. Wat voor de één voordelig is, kost de ander geld. Het hangt af van:
- hoeveel je zakelijk en privé rijdt;
- de cataloguswaarde of dagwaarde van de auto;
- je werkelijke autokosten;
- of je btw-plichtig bent en in de KOR zit;
- of je een personenauto of een bestelauto nodig hebt;
- hoe goed je je ritten bijhoudt.
Twee dingen gelden voor iedereen:
- Houd je ritten bij, ook met een privéauto. Het levert bijna altijd btw op, en bij een controle moet jij het bewijs leveren.
- Vergeet de btw-correctie niet in je laatste aangifte van het jaar.
Twijfel je wat voor jou het slimst is? Ik reken het graag voor je door, op basis van jouw kilometers en kosten. Neem contact op via www.smartadministratiepartner.nl.
Dit artikel geeft algemene informatie en is geen persoonlijk fiscaal advies. Bedragen en percentages gelden voor 2026.
Onderzoek uitgevoerd door MK Administratieve Dienstverlening, Alphen aan den Rijn.
Reactie plaatsen
Reacties